本サイトはアフィリエイト広告を掲載しております。効果には個人差があり、個人の感想も含みます。また価格等のサービス情報は記事執筆・更新時のものであり、その後変更されている可能性があるのでご了承ください。
本サイトは自宅で起業8年目のビズりよがお届けします。
個人の講師に講師料を支払うときは、支払う側が所得税を差し引いて納める「源泉徴収」が必要です。
講演料は、所得税法第204条第1項第1号で源泉徴収の対象となる報酬・料金等に定められています。セミナーや研修の講演だけでなく、知識の教授や技芸の指導に対する報酬も同じ扱いです(所得税法施行令第320条)。
ポイントは2つです。
受け取る側の講師は「なぜ1割ほど引かれているのか」、支払う側は「いくら引いて、いつまでに納めるのか」を押さえておきましょう。
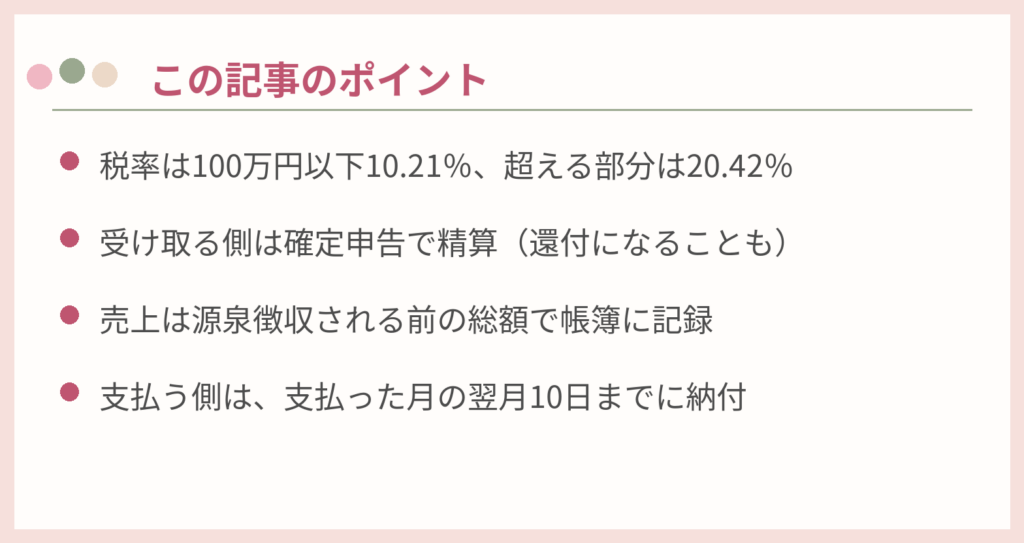
税額は、1回の支払金額に応じて次のように計算します(国税庁タックスアンサーNo.2795)。
| 1回の支払金額(A) | 源泉徴収する税額 |
|---|---|
| 100万円以下 | A × 10.21% |
| 100万円超 | (A − 100万円)× 20.42% + 102,100円 |
計算した税額に1円未満の端数が出たときは切り捨てます。
なお、2027年(令和9年)分以後は、所得税に防衛特別所得税と復興特別所得税を併せて源泉徴収する形に変わりますが、合計の税率は10.21%のままで、計算方法に変更はありません(国税庁No.2795)。
源泉徴収は「税金の前払い」です。
講師料を受け取った人は、確定申告で1年分の所得税を計算し直し、源泉徴収された税額を差し引きます。差し引かれた額のほうが多ければ、差額が還付されます。
申告のとき必要になるのが、支払者から交付される「支払調書」(報酬、料金、契約金及び賞金の支払調書)です。支払金額と源泉徴収税額が記載されているので、確定申告まで保管しておきましょう。
交付されない場合でも、請求書や入金記録から金額を確認して申告できます。
帳簿には、差し引かれた後の入金額ではなく、講師料の総額を売上として記録します。源泉徴収された5,105円も含めた50,000円が、その仕事の売上です。
入金額だけで記録すると、売上が実際より少なくなり、確定申告の計算がずれてしまいます。
差し引いた税金は、支払った月の翌月10日までに、税務署(または金融機関・e-Tax)へ納付します。原稿料や講演料などの報酬・料金等から源泉徴収した税金は、「納期の特例」(半年分をまとめて納める特例)の対象にはならないため、支払いのたびに翌月10日が期限になります。
同じ人への報酬の支払額が年間5万円を超えると、税務署へ「報酬、料金、契約金及び賞金の支払調書」を提出します(提出期限は翌年1月31日)。講師本人への支払調書の交付は法律上の義務ではありませんが、交付している支払者が多いので、受け取った側は申告資料として活用できます。
源泉徴収が必要なのは、支払先が個人の場合です。講師派遣会社などの法人に支払う場合は、原則として源泉徴収は不要です(馬主である法人への競馬の賞金など、一部例外を除きます)。
請求書で「講師料」と「消費税額」が区分して記載されている場合は、消費税抜きの講師料だけを源泉徴収の対象にできます。区分されていない場合は、消費税を含めた総額が対象になり、差し引く税額が増えます。
講師として請求書を出す側は、報酬と消費税を分けて書くほうが、源泉徴収の計算が正確になります。消費税の扱いそのものは、別の記事で詳しくまとめています。
講師の仕事は、1回ごとに「請求額・消費税・源泉徴収税額・入金額」が動きます。これを帳簿に残しておかないと、確定申告のときに支払調書と数字が合わず、確認に時間がかかります。
口座やカードの明細を取り込んで仕訳を自動判定してくれる確定申告アプリを使えば、入金の記録と帳簿づけをまとめて進められます。当ラボではタックスナップを使った管理方法を別記事で紹介しています。
↓無料お試しあり◎1,500円OFFの限定紹介コードは下記からコピー!
☝当ラボ限定タックスナップ紹介コード→YYFOMJAS(1,500円OFF👍)
※無料期間・割引額はキャンペーンや対象プランにより異なります。申込時に公式サイトで最新条件をご確認ください。
毎年の確定申告をもっと簡単にしたい個人事業主のあなたへ
\私は確定申告の作業時間を30分まで短縮できました/
※管理人個人の使用体験です。作業時間は取引件数や事前の記帳状況などにより異なります。
・スワイプを中心に仕訳を進め、申告前に内容を確認して提出♪
・自宅で起業してるあなたでも、プライベートとの按分も簡単!
・カード・口座連携で明細入力の手間を減らせた!
・支払い画面のスクショで読み込みもできて便利
↓簡単♡スワイプ仕訳はこんな感じ↓


 管理人:ビズりよ
便利すぎて、私もf◯eeeから乗り換えました!
↓無料お試しあり◎1,500円OFFの限定紹介コードは下記からコピー!
☝当ラボ限定タックスナップ紹介コード→YYFOMJAS(1,500円OFF👍)
※無料期間・割引額はキャンペーンや対象プランにより異なります。申込時に公式サイトで最新条件をご確認ください。