本サイトはアフィリエイト広告を掲載しております。効果には個人差があり、個人の感想も含みます。また価格等のサービス情報は記事執筆・更新時のものであり、その後変更されている可能性があるのでご了承ください。
本サイトは自宅で起業8年目のビズりよがお届けします。
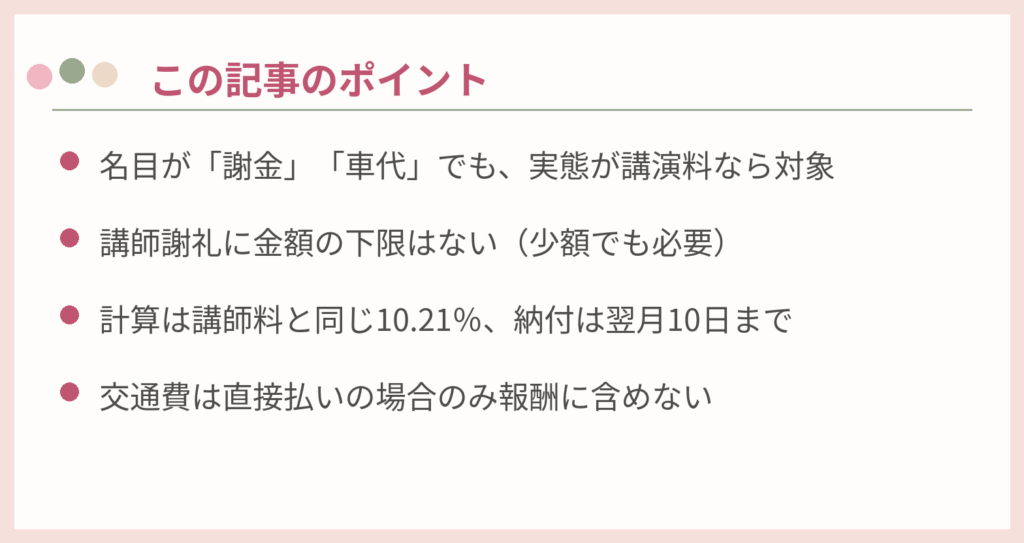
セミナーや研修を頼んだ講師への支払いを「謝礼」「謝金」「お車代」といった名目にしても、実態が講演料と同じであれば、源泉徴収の対象になります。
国税庁のタックスアンサーNo.2795には、次のように明記されています。
謝金、取材費、調査費、車代などの名目で支払をする場合がありますが、これらの実態が原稿料や講演料と同じ場合には、すべて源泉徴収の対象になります。
判断材料は「領収書や請求書に何と書いてあるか」ではなく、「何に対する支払いか」です。講師として招いて話してもらった対価であれば、呼び方を変えても扱いは変わりません。
講師の交通費や宿泊費を、支払う側が交通機関やホテルへ直接支払った場合は、その分は報酬に含めなくてよいとされています。一方、講師本人に現金で渡す場合は、原則として報酬の一部として扱われます。
「車代は別だから」と現金で渡すと、源泉徴収の対象額に含まれる点に注意してください。
「謝礼が5,000円だけだから大丈夫」ということはありません。講演料・原稿料などの報酬・料金等には、源泉徴収をしなくてよい金額の下限が定められていないため、少額でも対象になります。
上記の「1回50,000円以下なら不要」は懸賞・投稿謝金の例外であり、講師謝礼には適用されません。ここを取り違えているケースが多いので、支払う側は最初に確認しておきましょう。
計算方法は講師料と同じです(国税庁No.2795)。
| 1回の支払金額(A) | 源泉徴収する税額 |
|---|---|
| 100万円以下 | A × 10.21% |
| 100万円超 | (A − 100万円)× 20.42% + 102,100円 |
1円未満の端数は切り捨てます。
謝礼が30,000円の場合:30,000円 × 10.21% = 3,063円 を差し引き、講師への支払額は26,937円になります。
差し引いた3,063円は、支払った月の翌月10日までに税務署へ納付します。講演料・原稿料などの報酬から源泉徴収した税金は、半年分をまとめて納める「納期の特例」の対象外なので、支払いの都度、翌月10日が期限です。
謝礼を手取り額で約束しているときは、手取り額から支払総額を逆算して源泉徴収額を求める必要があり、計算が複雑になります。約束の段階で「税込の総額でいくらにするか」を決めておくと、後の計算と食い違いが起きません。
すでに手取りで約束している場合は、税務署や税理士に計算方法を確認してから支払いましょう。
扱いは同じです。
「講師料」と呼ばれるか「講師謝礼(謝金)」と呼ばれるかで、税率や計算方法が変わることはありません。どちらも所得税法第204条第1項第1号の報酬・料金等として、同じルールで源泉徴収します。
税率の仕組みや、受け取る側の確定申告での精算については、講師料の源泉徴収の記事で詳しく解説しています。
謝礼から源泉徴収された税金は、所得税の前払いです。受け取った講師は、確定申告で1年分の税額を計算し直し、源泉徴収された分を差し引きます。
払い過ぎていれば還付されます。
そのため、謝礼を受け取る側も「いつ・誰から・いくら支払われて、いくら源泉徴収されたか」を帳簿や支払調書で残しておくことが大切です。支払調書が交付されない場合もあるので、請求書と入金記録は自分で保管しておきましょう。
謝礼の支払い・受け取りは、1回ごとに金額と源泉徴収税額が変わります。記録が散らかっていると、確定申告や支払調書の作成のときに数字を合わせ直す手間がかかります。
口座・カード明細の取り込みと仕訳の自動判定ができる確定申告アプリなら、日々の記録をまとめて管理できます。
↓無料お試しあり◎1,500円OFFの限定紹介コードは下記からコピー!
☝当ラボ限定タックスナップ紹介コード→YYFOMJAS(1,500円OFF👍)
※無料期間・割引額はキャンペーンや対象プランにより異なります。申込時に公式サイトで最新条件をご確認ください。
毎年の確定申告をもっと簡単にしたい個人事業主のあなたへ
\私は確定申告の作業時間を30分まで短縮できました/
※管理人個人の使用体験です。作業時間は取引件数や事前の記帳状況などにより異なります。
・スワイプを中心に仕訳を進め、申告前に内容を確認して提出♪
・自宅で起業してるあなたでも、プライベートとの按分も簡単!
・カード・口座連携で明細入力の手間を減らせた!
・支払い画面のスクショで読み込みもできて便利
↓簡単♡スワイプ仕訳はこんな感じ↓


 管理人:ビズりよ
便利すぎて、私もf◯eeeから乗り換えました!
↓無料お試しあり◎1,500円OFFの限定紹介コードは下記からコピー!
☝当ラボ限定タックスナップ紹介コード→YYFOMJAS(1,500円OFF👍)
※無料期間・割引額はキャンペーンや対象プランにより異なります。申込時に公式サイトで最新条件をご確認ください。