本サイトはアフィリエイト広告を掲載しております。効果には個人差があり、個人の感想も含みます。また価格等のサービス情報は記事執筆・更新時のものであり、その後変更されている可能性があるのでご了承ください。
本サイトは自宅で起業8年目のビズりよがお届けします。
せどりの消費税は、基準期間(個人事業主は前々年)の課税売上高が1,000万円を超えると、課税事業者として申告と納付が必要になります。
1,000万円以下なら、原則として免税事業者で、消費税の申告は不要です。開業したばかりの年と翌年は、基準期間がないため原則として免税事業者です。
ただし、インボイス登録をした場合は、売上規模にかかわらず課税事業者になります。
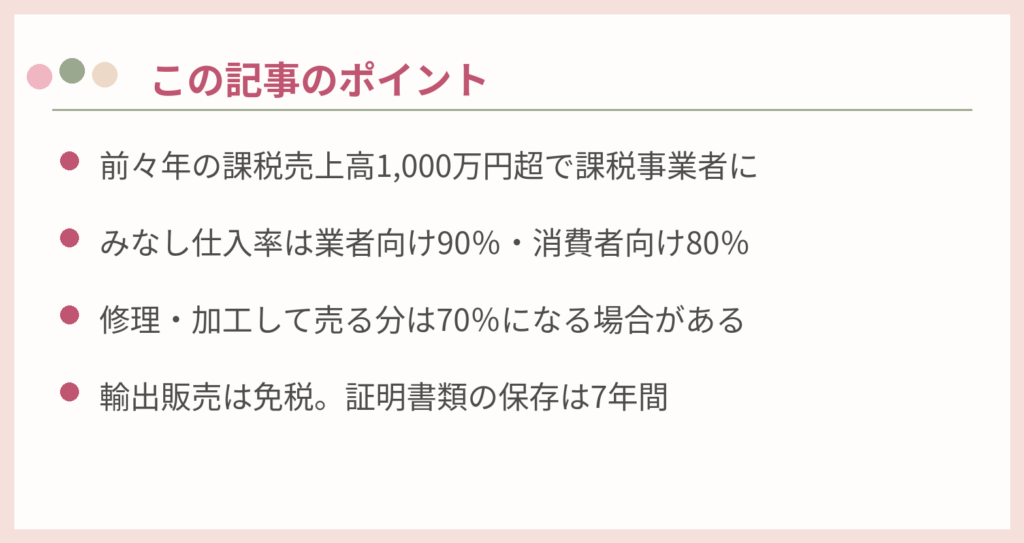
判定に使うのは「課税売上高」です。国内の通常の販売だけでなく、輸出販売などの免税売上も含めた金額で判定します。
せどりの売上が伸びて、前々年の課税売上高が1,000万円を超えた年から、消費税の確定申告が必要になります。売上そのものではなく「前々年」を見る点が、所得税の確定申告と違うところです。
前年の1月1日から6月30日までの期間(特定期間)の課税売上高が1,000万円を超えた場合も、その翌年は課税事業者になります。特定期間は、課税売上高に代えて、給与等の支払額の合計で判定することもできます。
急に売上が伸びた場合は、基準期間だけでなく特定期間も確認してください。
次の場合は、売上規模にかかわらず課税事業者です。
インボイス登録の要否は、別の記事で整理しています。
消費税の計算方法は2つあります。
簡易課税を使えるのは、基準期間の課税売上高が5,000万円以下の事業者で、適用したい年の前年12月31日までに届出書を出す必要があります。簡易課税を選ぶと、原則として2年間は一般課税に戻れません。
せどりのように仕入れの金額が大きい商売では、実際の仕入れ率とみなし仕入率のどちらが有利かが分かれ目になります。
みなし仕入率は事業の区分ごとに決まっていて、判定は取引ごとに行います(国税庁タックスアンサーNo.6509)。
| 区分 | みなし仕入率 | 該当する販売 |
|---|---|---|
| 第1種事業(卸売業) | 90% | 購入した商品をそのまま他の事業者に販売する |
| 第2種事業(小売業) | 80% | 購入した商品をそのまま販売する(第1種以外) |
| 第3種事業(製造業など) | 70% | 製造業(製造小売業を含む)など |
せどりに当てはめると、次のようになります。
同じ商品を売っても、売り先と売り方で区分が変わります。両方の売上がある場合は、区分ごとに売上を分けて集計してください。
自分で海外の買い手へ発送して販売する輸出取引は、「輸出免税」として消費税が免除されます(消費税法第7条、国税庁タックスアンサーNo.6551)。
扱いのポイントは3つです。
注意点として、輸出の売上も、基準期間の1,000万円判定の課税売上高には含まれます。輸出が伸びた2年後に課税事業者になるケースがあるため、判定のときは輸出分を除かずに合計してください。
なお、免税事業者は消費税の申告自体を行わないため、輸出免税や還付の話は関係しません。簡易課税を選んでいる場合も、計算はみなし仕入率で行うため、実際の仕入れ額による還付は生じません。
課税事業者になると、売上の区分(国内・輸出、第1種・第2種など)と、仕入れのインボイスや帳簿の保存が申告の土台になります。
せどりの確定申告全体の流れは、親記事でまとめています。
事業として始める際の届出は、別の記事で確認できます。
売上と仕入れの記録は、明細を取り込んで仕訳を自動判定してくれる確定申告アプリを使うと、件数が多くても集計が追いつきます。当ラボではタックスナップでの進め方を紹介しています。
↓無料お試しあり◎1,500円OFFの限定紹介コードは下記からコピー!
☝当ラボ限定タックスナップ紹介コード→YYFOMJAS(1,500円OFF👍)
※無料期間・割引額はキャンペーンや対象プランにより異なります。申込時に公式サイトで最新条件をご確認ください。
毎年の確定申告をもっと簡単にしたい個人事業主のあなたへ
\私は確定申告の作業時間を30分まで短縮できました/
※管理人個人の使用体験です。作業時間は取引件数や事前の記帳状況などにより異なります。
・スワイプを中心に仕訳を進め、申告前に内容を確認して提出♪
・自宅で起業してるあなたでも、プライベートとの按分も簡単!
・カード・口座連携で明細入力の手間を減らせた!
・支払い画面のスクショで読み込みもできて便利
↓簡単♡スワイプ仕訳はこんな感じ↓


 管理人:ビズりよ
便利すぎて、私もf◯eeeから乗り換えました!
↓無料お試しあり◎1,500円OFFの限定紹介コードは下記からコピー!
☝当ラボ限定タックスナップ紹介コード→YYFOMJAS(1,500円OFF👍)
※無料期間・割引額はキャンペーンや対象プランにより異なります。申込時に公式サイトで最新条件をご確認ください。