本サイトはアフィリエイト広告を掲載しております。効果には個人差があり、個人の感想も含みます。また価格等のサービス情報は記事執筆・更新時のものであり、その後変更されている可能性があるのでご了承ください。
本サイトは自宅で起業8年目のビズりよがお届けします。
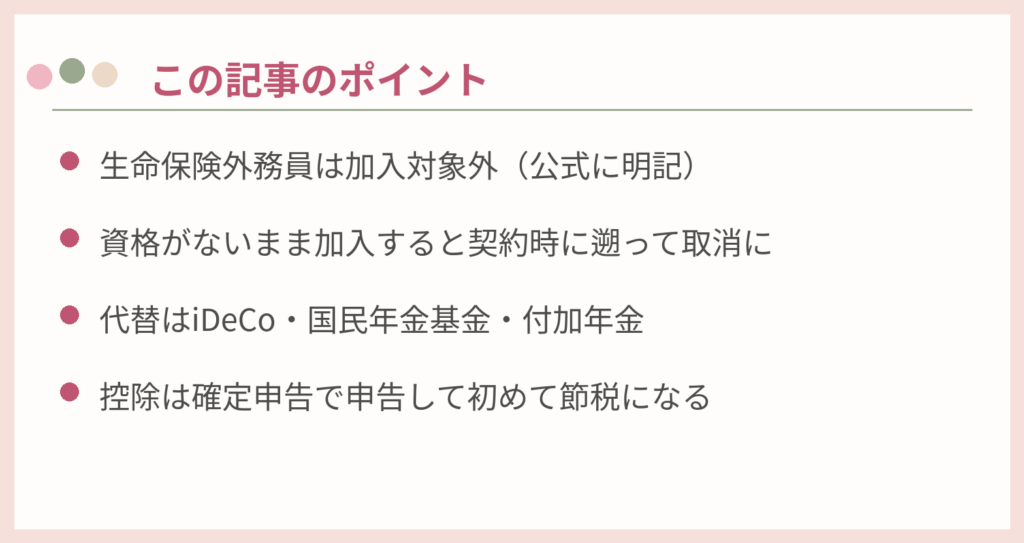
個人事業主の退職金代わりとして知られる小規模企業共済ですが、生命保険外務員は加入対象外です。
これは解釈の余地がある話ではなく、運営する中小機構(独立行政法人中小企業基盤整備機構)の公式サイト「加入資格」のページで、「加入することができない方」の中に「生命保険外務員」とはっきり書かれています。個人事業主としての加入区分でも、共同経営者としての加入区分でも、同じく対象外です。
「個人事業主として確定申告しているから入れるはず」と思って手続きを進めると、後で困ることになります。先に理由と、代わりに使える制度を整理します。
小規模企業共済は、小規模な事業を営む事業主や会社役員が、廃業や退職に備えて掛金を積み立てる制度です。公式サイトでは、加入が認められる個人事業主の判断基準として、次のような条件が示されています。
保険外交員は、確定申告をして事業所得を申告している点では個人事業主です。しかし働き方の実態は、1社の営業組織に属し、その会社の商品を、その会社の仕組みの中で募集するというものです。
自分で事業を構えて営む「独立した事業主」とは位置づけが違うため、制度の対象から明示的に外されています。
なお、保険会社の外務員ではなく、独立した保険代理店を個人で経営している事業主は立場が異なります。代理店事業としての加入可否は、個別の状況で判断が変わるため、商工会議所や中小機構の窓口で確認してください。
公式サイトには、加入後に加入資格がなかったことが判明した場合の取扱いも書かれています。
「とりあえず入っておく」ができない制度です。外交員としての加入は、最初から申し込まないのが正解です。
小規模企業共済の代わりとして、まず検討したいのがiDeCoです。自分で掛金を積み立てて運用し、60歳以降に受け取る仕組みで、掛金は全額が所得控除(小規模企業共済等掛金控除)になります。
節税しながら老後資金を作るという点は、小規模企業共済と最も近い制度です。
国民年金の第1号被保険者(外交員はこちら)の掛金の上限は、月額68,000円です。ただし国民年金基金の掛金と合算した上限になるため、両方を使う場合は配分を決めます。
なお、この上限は2026年12月分から月額75,000円に引き上げられます。
受け取りは原則60歳までできず、運用成果によって受取額が変わる点は、小規模企業共済との違いです。
国民年金基金は、国民年金の第1号被保険者が加入できる、老齢基礎年金への上乗せ制度です。掛金は月額68,000円が上限(iDeCoの掛金と合算)で、全額が社会保険料控除の対象になります。
iDeCoとの違いは、運用を自分でしないことと、終身年金を含むプランから選べることです。受け取る年金額が設計時点で見通しやすい分、インフレや運用で増やす力はiDeCoに劣ります。
どちらか一方ではなく、上限の範囲で組み合わせる人もいます。
付加年金は、国民年金の保険料に月額400円を上乗せすると、将来の老齢基礎年金に「200円 × 付加保険料を納めた月数」が毎年加算される制度です。たとえば20年間(240か月)納めれば、年額48,000円が年金に上乗せされ続けます。
金額は小さいですが、納めた額に対して受け取る額の効率が高く、第1号被保険者なら誰でも使えます。国民年金基金に加入している人は付加年金に入れないため、どちらか一方の選択です。
このほかに、掛金を必要経費に算入できる積立として経営セーフティ共済(中小企業倒産防止共済)もあります。本来は取引先の倒産に備える制度で、個人事業主も加入対象です。
生命保険外務員の除外は明示されていませんが、加入の可否は窓口で確認してから進めてください。
iDeCoや国民年金基金の掛金は、確定申告で控除として申告して初めて税金が下がります。毎年届く控除証明書の金額を、申告書に正確に転記することが欠かせません。
確定申告アプリを使えば、社会保険料控除や小規模企業共済等掛金控除の入力欄に沿って進めるだけで、控除の反映漏れを防げます。当ラボではタックスナップでの確定申告の進め方を別記事で紹介しています。
外交員の働き方の基本(開業届・経費・確定申告)は、こちらの記事もあわせてどうぞ。
保険外交員はなぜ個人事業主?会社員との違いと開業届・確定申告・経費の基本
↓無料お試しあり◎1,500円OFFの限定紹介コードは下記からコピー!
☝当ラボ限定タックスナップ紹介コード→YYFOMJAS(1,500円OFF👍)
※無料期間・割引額はキャンペーンや対象プランにより異なります。申込時に公式サイトで最新条件をご確認ください。
毎年の確定申告をもっと簡単にしたい個人事業主のあなたへ
\私は確定申告の作業時間を30分まで短縮できました/
※管理人個人の使用体験です。作業時間は取引件数や事前の記帳状況などにより異なります。
・スワイプを中心に仕訳を進め、申告前に内容を確認して提出♪
・自宅で起業してるあなたでも、プライベートとの按分も簡単!
・カード・口座連携で明細入力の手間を減らせた!
・支払い画面のスクショで読み込みもできて便利
↓簡単♡スワイプ仕訳はこんな感じ↓


 管理人:ビズりよ
便利すぎて、私もf◯eeeから乗り換えました!
↓無料お試しあり◎1,500円OFFの限定紹介コードは下記からコピー!
☝当ラボ限定タックスナップ紹介コード→YYFOMJAS(1,500円OFF👍)
※無料期間・割引額はキャンペーンや対象プランにより異なります。申込時に公式サイトで最新条件をご確認ください。